Giulia Bins

Trabalhos / will bank

Seguro personalizado

Enquanto o Disney+ estava em desenvolvimento, continuei olhando pro futuro dos seguros. Nossa pesquisa dizia que as dores dos clientes não eram as que nossos seguros cobriam. Então deixei que eles montassem o próprio seguro, e olhei o que escolhiam.

Papel
Staff Product Designer
Quando
2025
Produto
Novos seguros, will bank
Foco
Discovery, pesquisa, experimentação
  • 6.893clientes montaram o próprio seguro até o fim, de 25.195 que abriram o protótipo
  • 14,6%contrataram no melhor grupo, conta simples em repescagem
  • 289escolhas da diária por afastamento, a cobertura mais desejada
  • 156pessoas incluíram alguém da família no seguro

Contexto

No will bank eu liderava o design dos produtos comissionados: seguros, recarga de celular e capitalização. O seguro cartão com Disney+ tinha acabado de provar que nossos clientes respondiam à oferta certa. Mas ainda era um produto antigo com um gancho novo.

O objetivo não era só lançar um produto, mas criar um ecossistema de dados pras próximas ofertas de seguro. Pra chegar lá, organizei o discovery do time em níveis.

  1. EstratégicoLongo prazo. Conhecer a fundo as motivações dos clientes, pra decidir quais produtos criar. Entrevistas de JTBD, entrevistas sobre ansiedades e imprevistos.
  2. TáticoMédio prazo. Fake doors pra testar conceitos antes de construir: coberturas, novos pontos de oferta, seguro conta com Disney+.
  3. OperacionalCurto prazo. Análise de dados e pesquisa de preço pra otimizar o que já vendia.
Discovery em níveis: um jeito de priorizar a pesquisa pra servir tanto a visão de longo prazo quanto a necessidade imediata de receita.

O que a pesquisa disse

Fizemos entrevistas em profundidade com clientes de conta simples, um foco estratégico do banco, pra mapear as dores de quem não tinha seguro. Pra quem já tinha seguro, criei um bot de JTBD com n8n e Figma Make que perguntava por que a pessoa continuava com ele. Uma segunda rodada de entrevistas foi atrás das ansiedades e dos imprevistos.

  • A dor que desestabiliza o orçamento não é a morte. É a saúde (remédios, exames, tratamentos) e a perda de renda quando não dá pra trabalhar.
  • A pessoa "contrata" um seguro primeiro pra ter estabilidade financeira, e depois pra amparar a família.
  • O maior medo é pagar por anos e não ser coberto na hora que precisa, ou se perder na burocracia.
  • Seguro parecia caro e supérfluo. Um preço justo ficava entre R$ 5 e R$ 100 por mês.
  • O concorrente de verdade era a inércia: confiar que nada vai acontecer, até acontecer.
  • Pra quem é autônomo, o celular é ferramenta de trabalho. Perder o celular é perder renda.
Quatro anéis de dores do cliente, do centro pra fora: dependentes, minha saúde, renda, o que me faz ganhar dinheiro. O que me faz ganhar dinheiro Renda Minha saúde Dependentes

O que pesa mais

Quanto mais perto do centro, mais pesa. A família veio primeiro: 65% dos clientes que ouvimos eram chefes de família e 61% moravam com filhos.

Tudo isso virou uma ideia que o time usou como bússola: o seguro como uma ferramenta pra viver bem, não um fim em si mesmo.

Redesenhado a partir da síntese da pesquisa.

Se nossos seguros não cobriam o que as pessoas temiam, o que elas escolheriam sozinhas?

O que eu fiz

Usei a mesma lógica de fake door sem código do teste do Disney+. Um minicard na Home levava pra um protótipo no Figma Make onde a pessoa montava o próprio seguro, escolhendo as coberturas uma a uma. O Clarity gravava as sessões e o Supabase guardava cada escolha, preço e desistência.

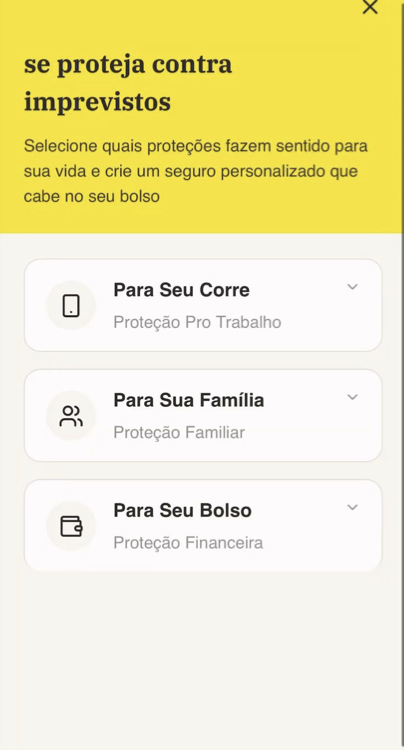
Agrupei onze coberturas pelo que protegem, e escrevi os textos na língua dos nossos clientes: pra seu corre (celular quebrado ou roubado, moto, equipamentos de trabalho), pra sua família (família protegida, apoio na despedida, auxílio farmácia, saúde com desconto, telemedicina) e pra seu bolso (diária por afastamento, seguro contra golpes).

25.195 pessoas abriram o protótipo pela Home, e 6.893 fizeram a jornada inteira. A URL me dizia de qual dos quatro grupos cada uma vinha: conta simples ou completa, e se já tinha clicado em alguma oferta de seguro antes.

Tela do protótipo com cabeçalho amarelo, 'se proteja contra imprevistos', e três grupos de coberturas: pra seu corre, pra sua família, pra seu bolso.

Se proteja contra imprevistos

"Selecione quais proteções fazem sentido para sua vida e crie um seguro personalizado que cabe no seu bolso."

Cada grupo abria nas suas coberturas, cada uma com seu preço mensal, de R$ 3,81 do apoio na despedida a R$ 49,90 da moto.

A primeira tela do protótipo, feito no Figma Make.

O que as pessoas escolheram

O comportamento confirmou as entrevistas. As pessoas foram direto em renda e golpes, bem à frente do celular ou da moto.

As 10 coberturas mais escolhidas

Quantas vezes cada cobertura foi escolhida no teste

  • Diária por afastamento
    289
  • Seguro contra golpes
    203
  • Auxílio farmácia
    126
  • Celular quebrado
    122
  • Família protegida
    106
  • Apoio na despedida
    88
  • Celular roubado ou furtado
    86
  • Saúde com desconto
    85
  • Telemedicina
    80
  • Moto protegida
    76
Redesenhado a partir dos resultados do teste.

Os pacotes que as pessoas montaram

117 pessoas juntaram diária por afastamento com seguro contra golpes. 42 montaram um pacote pra família, e 35 um pacote de trabalho com celular, moto e equipamentos.

A família, de novo

Auxílio farmácia e saúde com desconto deixavam incluir dependentes. 156 pessoas incluíram, principalmente cônjuges (162) e filhos (49). O seguro deixa de ser um gasto invisível quando a família inteira pode usar.

A vantagem que as pessoas mais queriam

Quantas vezes cada vantagem foi escolhida, podendo escolher mais de uma

  • Sorteio mensal de R$ 10.000
    114
  • Disney+ Premium
    54
  • Clube de descontos em lojas
    44
  • Disney+ Padrão com anúncio
    36
Redesenhado a partir dos resultados do teste. O mesmo Disney+ que vendeu o seguro cartão ficou em segundo aqui.

Quem contratou

Clientes de conta simples que já tinham clicado numa oferta de seguro foram os early adopters, sem dúvida: 14,6% contrataram, e montaram seguros mais caros, R$ 35,56 por mês em média. Clientes de conta completa desistiram em mais de 98% das vezes e montaram seguros mais baratos, por volta de R$ 26.
Contratações por grupo de clientes

6.893 sessões válidas, de quem fez a jornada inteira

ContrataramDesistiram
  • Conta simples, repescagem
    14,6% contrataram
  • Conta simples, novos
    4,7% contrataram
  • Conta completa, repescagem
    1,5% contrataram
  • Conta completa, novos
    1,6% contrataram
Redesenhado a partir dos resultados do teste.

O que eu propus em seguida

  • Vender agora pros early adopters. Uma campanha de CRM pra conta simples em repescagem, com os produtos que a gente já tinha mais próximos de segurança financeira, falando de perda de renda e golpes.
  • Fake doors pra cada seguro novo. Perda de renda, golpes, vida com foco em saúde, equipamentos, moto, celular quebrado. Uma tela de "em breve" depois do "Contratar", pra medir a intenção real e montar uma lista de espera.
  • Montar o seu ou pacote pronto. Um teste A/B contra três pacotes fechados (Essencial, Família, Profissional) feitos com as coberturas mais escolhidas. Nosso cliente quer escolher, ou quer simplicidade?
  • Conversar com quem saiu. De 5 a 8 entrevistas rápidas com clientes de conta completa que entraram no fluxo e não escolheram nada. Só os números não explicavam 98% de desistência.

A pesquisa disse saúde e renda. O teste mostrou a mesma coisa com comportamento, e deu os preços, os pacotes e o público do próximo seguro.

O plano estava pronto quando o Banco Central liquidou o banco. O fake door e o bot de pesquisa viraram referência pra outros times do banco.